getquin - Portfolio Tracker

- 926.00 Bewertungen
- 3,7
- Downloads
- 100.000+
 Analyse von Mobxio
Ich habe getquin vor allem mit einer Frage ausprobiert: Hilft die App nicht nur beim persönlichen Depotüberblick, sondern auch dann, wenn in einem Haushalt mehrere Menschen über Geldanlagen sprechen, ohne dabei ihre Konten und Entscheidungen zu vermischen? Mein Eindruck fällt insgesamt positiv aus. Die Anwendung von QUIN Technologies GmbH richtet sich an Menschen, die Aktien und ETFs nicht bloß kaufen und liegen lassen, sondern die Entwicklung ihres Portfolios, Erträge und Dividenden verständlicher verfolgen möchten.
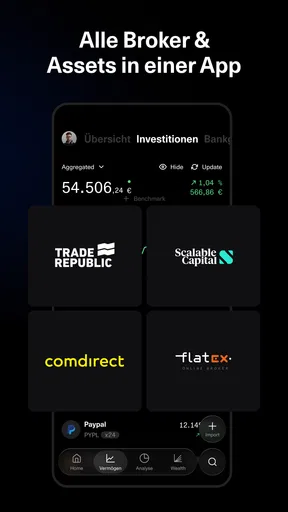
Der größte Vorteil zeigt sich für mich in Situationen, in denen Informationen aus mehreren Depots, Sparplänen oder Wertpapierkonten im Alltag schnell unübersichtlich werden. Statt einzelne Bank-Apps nacheinander zu öffnen, kann man die eigene Vermögensentwicklung an einem zentralen Ort betrachten. Das macht getquin zu einer interessanten Finanz-App für Anleger, die mehr Überblick suchen als eine klassische Banking-App bietet.
Gleichzeitig ist die Anwendung kein Ersatz für eine Bank, keinen persönlichen Finanzberater und auch kein Werkzeug, das einem Anlageentscheidungen abnimmt. Wer eine vollständig automatische Lösung erwartet, bei der jede Position ohne Nacharbeit korrekt erkannt wird und die App sofort eine perfekte Haushaltsansicht erstellt, sollte seine Erwartungen etwas zurücknehmen. Gerade bei gemeinsam genutzten Geräten und getrennten Konten ist es wichtig, vor der Einrichtung klare Grenzen zu setzen.
Ein gemeinsamer Depotblick, ohne private Konten zu vermischen
Ein realistisches Beispiel: In einem Haushalt investiert eine Person regelmäßig in ETFs, während die andere einzelne Aktien hält. Beide möchten am Monatsende darüber sprechen, wie sich die Anlagen entwickelt haben und welche Dividenden eingegangen sind. Dafür ist es praktisch, einen übersichtlichen Blick auf Performance und Erträge zu haben. Der entscheidende Punkt ist aber: Ein gemeinsamer Bildschirm bedeutet nicht automatisch ein gemeinsames Konto.
Ich würde getquin deshalb nicht einfach auf einem Familiengerät öffnen und dauerhaft angemeldet lassen, ohne vorher zu überlegen, wer den Zugriff auf das Gerät hat. Die Anwendung ist in erster Linie auf das persönliche Portfolio ausgerichtet. Für einen Haushalt kann sie bei Gesprächen und Vergleichen nützlich sein, aber jede Person sollte ihre eigenen Zugangsdaten und ihre eigene Verantwortung behalten. Das verhindert, dass private Depotwerte versehentlich zur allgemeinen Haushaltsinformation werden.
Für die gemeinsame Nutzung eignet sich eher ein bewusst geplanter Ablauf: Jede Person prüft das eigene Portfolio zunächst separat und zeigt anschließend nur die Informationen, die sie tatsächlich besprechen möchte. Das ist weniger bequem als ein vollständig gemeinsames Dashboard, schützt aber die finanzielle Privatsphäre. Besonders bei unterschiedlichen Risikoprofilen ist diese Trennung sinnvoll, weil ein größerer Aktienanteil bei einer Person nicht automatisch als Vorlage für die andere dienen sollte.
Ein hilfreicher Nebeneffekt ist, dass die App Gespräche konkreter machen kann. Statt nur zu sagen, dass sich „das Depot gut“ oder „schlecht“ entwickelt hat, lassen sich einzelne Positionen, Ausschüttungen und Zeiträume gezielter betrachten. Ich finde das vor allem für Paare oder erwachsene Haushaltsmitglieder nützlich, die ihre Anlageentscheidungen koordinieren möchten, ohne ein gemeinsames Depot eröffnen zu müssen.
Weitere spannende Beiträge
Lords Mobile x Transformers: Mehr als ein kurzer Nostalgieschub?
Free Fire x NARUTO SHIPPUDEN: Wie Anime-Fankultur das Gefecht zum Ritual macht
YouTube Music: Googles Musikkatalog ist seine größte Stärke und größte Abhängigkeit
SwiftKeys Gemeinschaft entsteht in den kleinen Entscheidungen des Alltags

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
Was beim Einrichten getrennt bleiben sollte
Bei einer persönlichen Finanz-App sollte die erste Einrichtung nicht nebenbei zwischen anderen Haushaltsaufgaben passieren. Ich würde zunächst festlegen, wessen Portfolio erfasst wird, welche Konten oder Positionen wirklich dazugehören und welche Informationen später gemeinsam besprochen werden sollen. Diese kleine Vorbereitung verhindert falsche Vergleiche und macht die Auswertung deutlich verständlicher.
Der Entwickler ist QUIN Technologies GmbH, und die App ist als kostenlose Finanzanwendung erhältlich. Das senkt die Einstiegshürde, bedeutet aber nicht, dass man ohne Nachdenken sofort alle Finanzinformationen zusammenführen sollte. Gerade bei kostenlosen Apps lohnt es sich, die eigenen Datenflüsse, Anmeldungen und Freigaben bewusst zu prüfen. Ich würde außerdem nicht die Zugangsdaten einer anderen Person auf dem eigenen Gerät speichern, nur damit der Wechsel zwischen zwei Portfolios schneller geht.
Wer die Anwendung auf einem gemeinsam verwendeten Smartphone oder Tablet nutzt, sollte nach jeder Sitzung kontrollieren, ob das richtige Profil aktiv ist. Das klingt banal, ist im Alltag aber einer der wichtigsten Punkte. Ein kurzer Blick auf den Namen des Portfolios und die zuletzt angezeigten Positionen kann verhindern, dass man versehentlich mit den falschen Zahlen arbeitet oder persönliche Informationen vor anderen Haushaltsmitgliedern öffnet.
Die App läuft ab Android 8.0. Das ist für viele noch verwendete Geräte praktisch, sollte bei älteren Familien-Smartphones aber vor der Installation geprüft werden. Auf einem veralteten Gerät würde ich Finanzdaten nicht nur wegen der Kompatibilität, sondern auch wegen allgemeiner Sicherheits- und Wartungsfragen nicht unkritisch verwalten. Die aktuelle Version lautet 2.255.0; regelmäßige Aktualisierungen sind bei einer App, die Finanzinformationen darstellt, besonders wichtig.
Portfolioanalyse statt bloßer Kontostand
Im Vergleich zu einer gewöhnlichen Banking-App liegt die Stärke von getquin für mich in der Auswertung. Eine Bank zeigt meist den aktuellen Wert eines Depots und die einzelnen Buchungen. Das reicht für den täglichen Kontocheck, aber nicht immer für die Frage, wie sich ein Portfolio über längere Zeit entwickelt oder welchen Anteil Ausschüttungen an der eigenen Strategie haben.
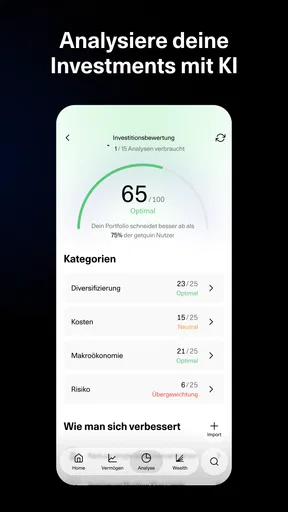
Die Anwendung konzentriert sich auf Portfolio Performance und Dividendenanalyse für Aktien und ETFs. Das ist mehr als eine hübsche Übersicht: Es verändert die Art, wie man seine Anlagen betrachtet. Statt nur auf den heutigen Wert zu schauen, kann man sich stärker mit Ertrag, Zusammensetzung und Entwicklung beschäftigen. Gerade für Anleger, die mehrere Wertpapiere bei unterschiedlichen Anbietern halten, ist dieser zusätzliche Blickwinkel hilfreich.
Ein konkreter Tipp aus meiner Nutzung: Ich würde nicht jeden täglichen Kursausschlag als Anlass nehmen, die Strategie zu ändern. Sinnvoller ist es, die App zu einem festen Zeitpunkt zu öffnen, etwa vor dem monatlichen Haushaltsgespräch. Dann betrachtet man die Entwicklung in Ruhe und trennt kurzfristige Marktbewegungen von langfristigen Zielen. Die App kann diese Disziplin unterstützen, wenn man sie als Analysewerkzeug und nicht als ständige Alarmquelle verwendet.
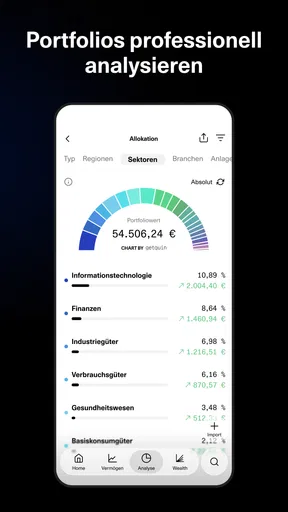
Ein zweiter, weniger offensichtlicher Nutzen liegt in der Vorbereitung von Sparplan- oder Depotgesprächen. Wer regelmäßig in mehrere ETFs investiert, verliert leicht den Überblick darüber, welche Bereiche bereits stark vertreten sind. Eine zentrale Portfolioansicht kann sichtbar machen, dass vermeintlich verschiedene Produkte ähnliche Schwerpunkte haben. Sie ersetzt keine vollständige Wertpapierprüfung, hilft aber dabei, die eigene Streuung nicht nur nach der Anzahl der Positionen zu beurteilen.
Dividenden richtig einordnen
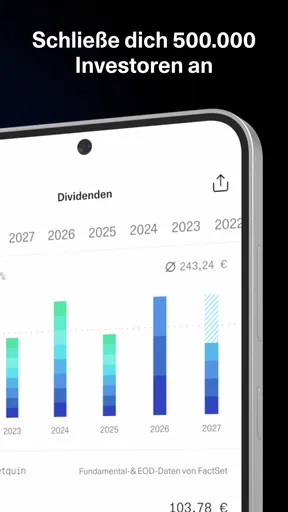
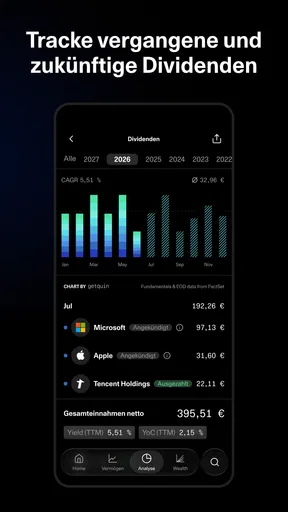
Die Dividendenanalyse ist besonders interessant für Menschen, die Ausschüttungen bewusst verfolgen. Ich mag daran, dass Dividenden nicht nur als einzelne Zahlung auf dem Verrechnungskonto auftauchen, sondern als Teil der gesamten Anlagesicht betrachtet werden können. Das macht es leichter, zwischen Kursgewinn, Ausschüttung und dem tatsächlichen Eindruck eines Investments zu unterscheiden.
Für Haushalte kann das bei gemeinsamen Zielen hilfreich sein. Wenn eine Person ausschüttende ETFs bevorzugt und die andere eher auf Wachstum setzt, lassen sich die Unterschiede sachlicher besprechen. Trotzdem sollte man Dividenden nicht automatisch mit einer besseren Anlage gleichsetzen. Eine hohe Ausschüttung allein sagt noch nichts über Risiko, Kosten, Kursentwicklung oder die persönliche Eignung eines Wertpapiers aus. Hier ist die App nützlich, solange man ihre Zahlen als Grundlage für Fragen und nicht als fertige Empfehlung versteht.
Ein sinnvoller Arbeitsablauf wäre, Ausschüttungen zunächst über mehrere Monate zu beobachten und anschließend zu prüfen, ob sie tatsächlich zur eigenen Planung passen. Wer etwa laufende Einnahmen erwartet, sollte zusätzlich berücksichtigen, dass Dividenden schwanken können und nicht wie ein garantiertes Gehalt behandelt werden dürfen. getquin kann die Übersicht verbessern, aber die finanzielle Entscheidung bleibt beim Nutzer.
Koordination im Haushalt ohne Anlagezwang
Bei gemeinsamer Finanzplanung entsteht schnell ein sozialer Druck: Wenn eine Person eine bestimmte Aktie besitzt, fühlt sich die andere vielleicht gedrängt, ebenfalls einzusteigen. Genau hier sollte man die App nicht als Abstimmungsinstrument missverstehen. Ein gemeinsamer Blick auf Portfolios darf nicht dazu führen, dass persönliche Anlagegrenzen verschwinden.
Ich würde bei der Koordination drei Ebenen auseinanderhalten. Erstens kann man gemeinsame Haushaltsziele besprechen, etwa Rücklagen oder regelmäßige Sparbeträge. Zweitens kann jede Person die eigene Strategie erklären. Drittens entscheidet jeder selbst, welche Positionen tatsächlich gekauft oder gehalten werden. getquin kann die zweite Ebene mit verständlicheren Übersichten unterstützen, aber es ersetzt weder Vertrauen noch klare Absprachen.
Besonders praktisch ist die App für regelmäßige Rückblicke. Statt bei jeder Kursbewegung eine Diskussion zu beginnen, kann man einen monatlichen oder quartalsweisen Termin vereinbaren. Dabei sollte man nicht nur Gewinner ansehen, sondern auch Positionen, deren Entwicklung enttäuscht. Dieser Ablauf reduziert den Reiz, nur die positiven Zahlen zu zeigen, und fördert eine realistischere Sicht auf das gesamte Portfolio.
Ein dritter konkreter Tipp: Für eine Haushaltsbesprechung würde ich vorher festlegen, ob über absolute Beträge oder prozentuale Entwicklungen gesprochen wird. Absolute Werte können bei unterschiedlich großen Depots zu falschen Eindrücken führen. Prozentuale Veränderungen sind oft besser vergleichbar, sagen aber ebenfalls nicht alles über Risiko und Zielerreichung aus. Die App liefert die Grundlage für beide Perspektiven; die Gesprächsregeln muss der Haushalt selbst schaffen.
Alter, Vertrauen und der richtige Umgang mit Finanzdaten
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die formale Einstufung, sagt aber wenig darüber aus, ob die App für jedes Kind sinnvoll ist. Finanzdaten, Wertpapierkurse und Anlageentscheidungen gehören für mich in die Hände verantwortlicher Erwachsener. Ein Kind kann vielleicht neugierig mitlesen, sollte aber nicht ohne Anleitung mit persönlichen Depots, Zugangsdaten oder Kaufentscheidungen umgehen.
Für Jugendliche kann getquin als Gesprächsanlass dienen, wenn Eltern erklären möchten, was ein ETF, eine Aktie oder eine Dividende grundsätzlich bedeutet. Dabei würde ich die App immer gemeinsam und mit Beispielen aus dem Alltag verwenden. Die wichtigste Lektion ist nicht, dass ein Portfolio an einem bestimmten Tag steigt, sondern dass Wertpapiere schwanken und langfristige Entscheidungen nicht aus einem einzelnen Kurs entstehen.
Vertrauen ist bei einer solchen Nutzung wichtiger als technische Bequemlichkeit. Wer ein gemeinsam verwendetes Gerät hat, sollte nicht automatisch annehmen, dass alle Familienmitglieder dieselben Informationen sehen dürfen. Auch innerhalb einer Partnerschaft können persönliche Depots, frühere Anlagen oder finanzielle Verpflichtungen privat bleiben. Die Anwendung unterstützt den Überblick über das eigene Portfolio; sie sollte nicht zum ungeplanten Schaufenster für die gesamte Familie werden.
Für ältere Angehörige kann die App interessant sein, wenn sie mehrere Anlagen übersichtlicher beobachten möchten. Allerdings würde ich die Einrichtung nicht allein anhand des Alters beurteilen. Entscheidend sind ein sicherer Umgang mit dem Smartphone, verständliche Erklärungen und die Bereitschaft, Zahlen nicht blind zu interpretieren. Wer sich mit digitalen Finanzdiensten unwohl fühlt, ist mit einer einfachen Bankübersicht oder einem persönlichen Gespräch möglicherweise besser aufgehoben.
Wo getquin gegenüber klassischen Alternativen punktet
Eine Tabellenkalkulation bleibt die flexibelste Alternative. Man kann eigene Kategorien, Formeln und Haushaltsregeln definieren und entscheidet selbst, welche Daten gespeichert werden. Dafür muss man Kurse, Käufe, Ausschüttungen und Anpassungen konsequent pflegen. getquin ist bequemer, wenn man eine fertige Portfolioansicht und eine stärker auf Aktien und ETFs ausgerichtete Analyse bevorzugt.
Die Banking-App ist meist schneller für Kontostände, Überweisungen und einzelne Depotbuchungen. Sie bleibt deshalb die bessere Wahl, wenn es um Bankgeschäfte selbst geht. getquin ist eher die Ergänzung für Anleger, die ihre Entwicklung über verschiedene Positionen hinweg betrachten möchten. Ich würde die beiden Anwendungen nicht als direkte Konkurrenten sehen, sondern als Werkzeuge für unterschiedliche Aufgaben.
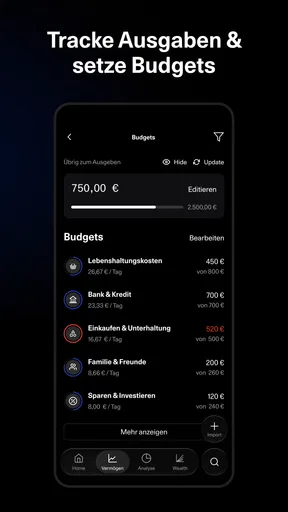
Ein spezialisiertes Haushaltsbudget kann wiederum besser geeignet sein, wenn der Schwerpunkt auf Miete, Versicherungen, Lebensmitteln und gemeinsamen Ausgaben liegt. getquin ist keine vollständige Haushaltsbuchlösung. Wer vor allem wissen möchte, wohin das Monatsgeld fließt, wird mit einer Budget-App wahrscheinlich schneller ans Ziel kommen. Wer dagegen die Wertpapierseite des Haushalts ordnen möchte, erhält hier den passenderen Schwerpunkt.
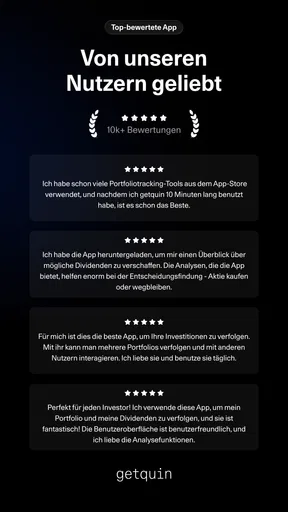
Die durchschnittliche Bewertung liegt bei 3,7 aus rund 8.000 Bewertungen, und die Anwendung wurde über 100.000-mal installiert. Diese Größenordnung zeigt, dass getquin bereits von vielen Anlegern ausprobiert wird, ist für mich aber kein Ersatz für die eigene Prüfung. Bewertungen können verschiedene Erwartungen vermischen: Manche suchen einen simplen Depotwert, andere eine tiefgehende Analyse. Entscheidend ist, ob der eigene Bedarf zur Ausrichtung der App passt.
Reibungspunkte, die ich ernst nehmen würde
Die größte mögliche Friktion entsteht dort, wo Nutzer eine vollständig automatische und fehlerfreie Erfassung erwarten. Bei Wertpapierdaten können unterschiedliche Bezeichnungen, Transaktionen oder Depotstrukturen eine Nachkontrolle nötig machen. Ich würde wichtige Entscheidungen niemals treffen, ohne ungewöhnliche Werte mit der ursprünglichen Bank- oder Depotansicht abzugleichen.
Auch die Darstellung von Performance kann missverstanden werden, wenn Einzahlungen, Verkäufe oder Ausschüttungen nicht im richtigen Zusammenhang betrachtet werden. Ein Portfolio kann durch neue Einzahlungen wachsen, ohne dass die eigentliche Anlageleistung entsprechend gestiegen ist. Wer nur auf den Gesamtwert schaut, zieht deshalb leicht falsche Schlüsse. Die Stärke der App kommt erst zur Geltung, wenn man die angezeigten Kennzahlen mit etwas Finanzverständnis liest.
Die kostenlose Nutzung macht den Einstieg attraktiv. Für bestimmte Funktionen können jedoch In-App-Käufe zwischen 1,99 Euro und 179,99 Euro bei Abrechnung über Google Play anfallen. Ich würde vor einem Kauf prüfen, ob die zusätzliche Funktion den eigenen Analysealltag wirklich verbessert. Für jemanden mit wenigen Positionen und seltenen Depotchecks kann die kostenlose Basis bereits genügen; aktive Anleger mit mehreren Portfolios könnten einen größeren Nutzen sehen.
Ein weiterer Trade-off betrifft die gemeinsame Nutzung. Die App kann Gespräche über Anlagen erleichtern, aber sie ist nicht automatisch eine Familienzentrale mit getrennten Rollen, gemeinsamen Freigaben oder speziell zugeschnittenen Haushaltsprofilen. Deshalb sollte man keine Funktionen voraussetzen, die man aus einer Budget- oder Familien-App kennt. Für getrennte persönliche Depots ist ein bewusstes Teilen von Informationen oft die sauberere Lösung.
Für wen ich die App empfehlen würde
Ich würde getquin Anlegern empfehlen, die Aktien und ETFs bei mehr als einem Anbieter beobachten oder die Entwicklung ihres Portfolios nicht allein über den aktuellen Kontostand beurteilen möchten. Auch Menschen, die Dividenden systematischer verfolgen und regelmäßige Rückblicke in ihre Finanzplanung einbauen wollen, können davon profitieren.
Für Paare und Haushaltsmitglieder ist die Anwendung dann sinnvoll, wenn beide ihre eigenen Anlageentscheidungen behalten, aber eine gemeinsame Sprache für Portfolioentwicklung und Ausschüttungen suchen. Der Nutzen liegt weniger im dauerhaften Teilen aller Zahlen als in der besseren Vorbereitung von Gesprächen. Wer diese Grenze akzeptiert, kann die App als sachliche Ergänzung zur persönlichen Finanzorganisation einsetzen.
Weniger passend ist sie für Menschen, die nur Überweisungen, Kontostände und Rechnungen verwalten möchten. Auch Anleger, die ausschließlich ein einzelnes Depot besitzen und kaum Interesse an Analyse haben, brauchen möglicherweise keine zusätzliche Übersicht. Und wer eine automatische Anlageberatung, konkrete Kaufempfehlungen oder eine vollständige Haushaltsbudgetierung erwartet, sollte nach einer anders ausgerichteten Lösung suchen.
Ich würde die App außerdem nicht als alleinige Entscheidungsgrundlage für größere Investitionen verwenden. Sie kann Daten ordnen und Entwicklungen sichtbar machen, aber sie bewertet nicht automatisch die persönliche finanzielle Situation, die Notfallreserve, steuerliche Fragen oder die emotionale Belastbarkeit bei Kursverlusten. Gerade Anfänger sollten die angezeigten Informationen mit verlässlichen Grundlagen zur Geldanlage ergänzen.
Mein Haushaltsfazit nach der Nutzung
getquin ist für mich eine gut gedachte Portfolio-App mit einem klaren Schwerpunkt auf Aktien, ETFs, Performance und Dividenden. Sie bringt mehr Struktur in die Beobachtung von Anlagen, als es viele gewöhnliche Bank-Apps tun, und kann dadurch auch gemeinsame Finanzgespräche im Haushalt verbessern. Besonders stark ist sie, wenn mehrere Positionen regelmäßig überprüft werden und man nicht bei jedem Anbieter einzeln nachsehen möchte.
Der entscheidende Haushaltsgrundsatz lautet für mich jedoch: gemeinsam besprechen, getrennt verwalten. Die App sollte nicht dazu verleiten, private Konten unüberlegt auf einem Familiengerät offenzulassen oder Anlageentscheidungen innerhalb der Familie zu vermischen. Mit klaren Profilgrenzen, bewussten Gesprächszeiten und einer kritischen Prüfung der Kennzahlen bleibt sie ein nützliches Werkzeug statt einer Quelle für Missverständnisse.
Die kostenlose Basis erleichtert das Ausprobieren, während mögliche In-App-Käufe sorgfältig zum eigenen Bedarf passen sollten. Mit ihrer Altersfreigabe ab 0 Jahren ist sie formal niedrigschwellig, inhaltlich aber eindeutig ein Werkzeug für verantwortungsvolle Finanzbildung und erwachsene Nutzung. Wer eine Portfolioanalyse sucht und bereit ist, Zahlen selbst einzuordnen, bekommt eine vielseitige Ergänzung zum Banking. Wer dagegen ein Haushaltsbuch, eine Familienverwaltung oder eine automatische Anlageentscheidung sucht, ist mit einer anderen App wahrscheinlich besser aufgehoben.
Mein persönliches Urteil: Ich würde getquin einem Freund empfehlen, der seine Aktien- und ETF-Anlagen übersichtlicher verfolgen und Dividenden nicht aus dem Blick verlieren möchte. Für den gemeinsamen Haushalt empfehle ich sie mit einer klaren Regel: Die App schafft Überblick, aber Vertrauen entsteht durch freiwilliges und bewusstes Teilen. Genau unter dieser Voraussetzung spielt sie ihre Stärken aus.
Häufig gestellte Fragen zu getquin - Portfolio Tracker
Was ist getquin – Portfolio Tracker und für wen eignet sich die App?
getquin ist eine App zur Verwaltung und Beobachtung von Wertpapierportfolios. Nutzer können unter anderem Aktien, ETFs, Kryptowährungen und weitere Anlageklassen an einem Ort verfolgen. Die Anwendung richtet sich vor allem an Anleger, die ihre Depots übersichtlich zusammenführen, Kursentwicklungen beobachten und sich mit anderen Mitgliedern austauschen möchten. Sie ersetzt jedoch keine individuelle Finanzberatung.
Kann ich mehrere Depots und Konten mit getquin verbinden?
Ja, getquin ist darauf ausgelegt, verschiedene Depots und Konten in einer gemeinsamen Übersicht darzustellen. Je nach unterstütztem Anbieter können Daten automatisch synchronisiert oder manuell eingetragen werden. Vor dem Download beziehungsweise der Einrichtung sollte man prüfen, ob die eigene Bank oder der gewünschte Broker unterstützt wird. Bei nicht verfügbaren Anbietern kann die manuelle Pflege zusätzlichen Aufwand verursachen.
Welche Anlageklassen lassen sich mit getquin verfolgen?
Mit getquin können Nutzer typischerweise unterschiedliche Anlageklassen wie Aktien, ETFs, Fonds und Kryptowährungen beobachten. Die tatsächlich verfügbaren Funktionen und die Datenqualität können je nach Wertpapier, Börsenplatz und angebundenem Anbieter variieren. Besonders bei exotischen Titeln oder weniger häufig gehandelten Anlagen empfiehlt es sich, die angezeigten Kurse, Bewertungen und Portfolioangaben regelmäßig mit den Originaldaten des Brokers abzugleichen.
Ist getquin kostenlos oder gibt es kostenpflichtige Funktionen?
Die grundlegenden Funktionen von getquin können in der Regel kostenlos genutzt werden, allerdings kann die App zusätzliche Premium-Angebote oder kostenpflichtige Erweiterungen bereitstellen. Dazu können beispielsweise detailliertere Analysen, zusätzliche Kennzahlen oder erweiterte Komfortfunktionen gehören. Vor einem Abschluss sollten Nutzer die aktuellen Preise, Laufzeiten, Kündigungsbedingungen und mögliche In-App-Abonnements direkt in der App oder im jeweiligen Store prüfen.
Sind meine Finanzdaten bei getquin sicher und liefert die App Anlageempfehlungen?
Bei einer Portfolio-App sind Datenschutz und Sicherheit besonders wichtig. Nutzer sollten die Berechtigungen, Datenschutzbestimmungen und Informationen zur Depotanbindung sorgfältig lesen. getquin kann bei der Analyse und Darstellung von Investments helfen, sollte aber nicht als persönliche Anlageberatung verstanden werden. Kursdaten können verzögert sein, und Renditeberechnungen hängen von den hinterlegten Informationen ab. Anlageentscheidungen sollten deshalb eigenständig und gut informiert getroffen werden.
Die besten Seiten von getquin - Portfolio Tracker
Das sollten Sie bei getquin - Portfolio Tracker beachten